- گروه : اجتماعی
- شماره : 8869
از «مسکن امید» تا «خانه امید»؛
از وعده خانهدارشدن تا کابوس بلاتکلیفی
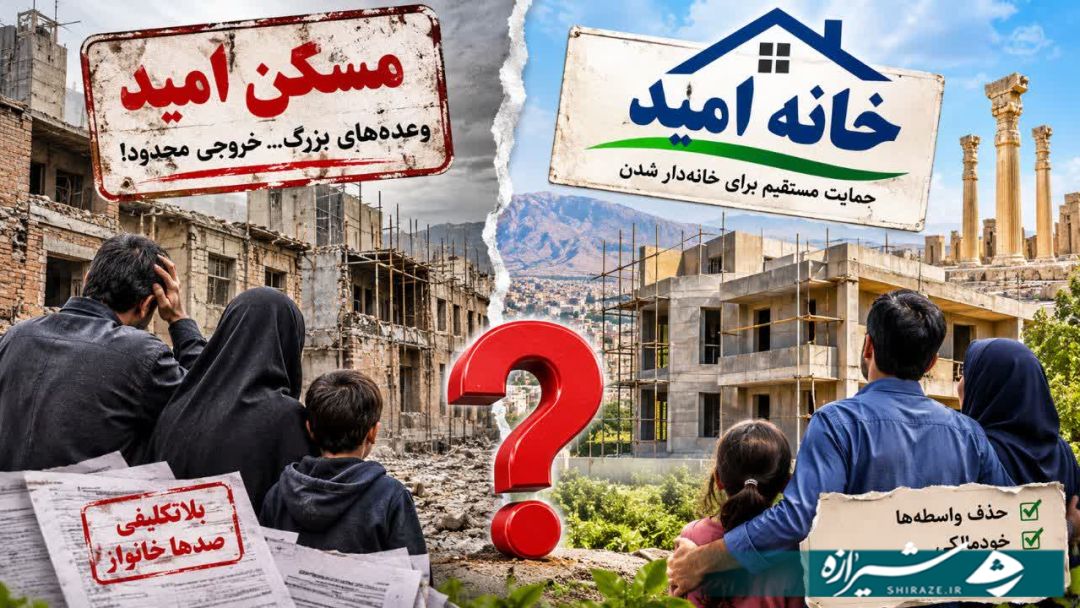
درحالیکه طرح «خانه امید» با وعده خانهدار کردن اقشار کمدرآمد و حذف واسطهها در استان فارس وارد مرحله اجرایی شده است، تجربه پرحاشیه «مسکن امید» در بافت فرسوده شیراز همچنان یک پرسش اساسی را پیشروی سیاستگذاران قرار میدهد.
به گزارش خبرنگار گروه اجتماعی پایگاه خبری تحلیلی «شیرازه»، در حالی که طرح «خانه امید» با وعده خانهدار کردن اقشار کمدرآمد و حذف واسطهها در استان فارس وارد مرحله اجرایی شده است، تجربه پرحاشیه «مسکن امید» در بافت فرسوده شیراز همچنان یک پرسش اساسی را پیش روی سیاستگذاران قرار میدهد: آیا تغییر شیوه اجرا و سپردن مستقیم امور به بنیاد مسکن و متقاضیان میتواند مانع تکرار تجربه تلخ تعاونیهای ناکام شود.
مقایسه این دو طرح، از تغییر رویکرد در ساختار حمایتی مسکن حکایت دارد؛ تغییری که اگرچه میتواند بخشی از مشکلات نهادی گذشته را برطرف کند، اما همچنان با چالش مهمی به نام تأمین منابع مالی و توان اقتصادی خانوارهای هدف روبهروست.
مسکن، برای خانوارهای کمدرآمد علاوه بر یک نیاز اساسی، یکی از مهمترین دغدغههای اقتصادی و اجتماعی و معیاری برای سنجش کارآمدی سیاستهای حمایتی دولت به شمار میرود. در سالهایی که افزایش هزینه ساختوساز، رشد قیمت زمین و کاهش قدرت خرید خانوارها، دسترسی به سرپناه مناسب را دشوارتر کرده، اجرای طرحهای حمایتی مسکن بیش از هر زمان دیگری به طراحی دقیق، تأمین اعتبار پایدار و نظارت مؤثر نیاز دارد.
استان فارس، بهویژه شهر شیراز، اکنون در موقعیتی قرار گرفته که میتوان دو تجربه متفاوت سیاستگذاری در حوزه مسکن را در کنار یکدیگر بررسی کرد؛ از یک سو، تجربه «مسکن امید» در بافت فرسوده شهری که با وجود اهداف گسترده، با مشکلات اجرایی و حقوقی جدی مواجه شد و از سوی دیگر، طرح «خانه امید» که با تغییر سازوکار اجرایی و تمرکز بر خودمالکی و حمایت مستقیم از متقاضیان، به دنبال ارائه الگویی متفاوت برای خانهدار کردن اقشار محروم است.
خانه امید؛ تلاش برای بازگشت به حمایت مستقیم از محرومان
طرح «خانه امید» در دولت چهاردهم با هدف تسهیل خانهدار شدن خانوارهای دهکهای یک تا چهار درآمدی در شهرها و روستاها به اجرا درآمده است. مبنای اصلی این طرح، حمایت از اقشار فاقد مسکن و زمین از طریق همکاری مستقیم بنیاد مسکن، نهادهای حمایتی و شبکه بانکی است؛ مدلی که در آن قرار است نقش واسطهها کاهش یابد و متقاضی ارتباط مستقیمتری با دستگاه متولی داشته باشد.
بر اساس ضوابط اعلامشده برای اجرای این طرح در فارس، متقاضیان باید در دهکهای اول تا چهارم درآمدی قرار داشته باشند، فاقد زمین و مسکن باشند و پیش از این از حمایتهای دولتی حوزه مسکن استفاده نکرده باشند.
یکی از محورهای مهم این طرح، نحوه تأمین زمین برای متقاضیان است. افرادی که زمین ندارند، در مناطقی که بنیاد مسکن اراضی در اختیار دارد، میتوانند از زمین رایگان یا زمین در قالب اجاره ۹۹ ساله بهرهمند شوند. در مقابل، متقاضیانی که زمین شخصی دارند نیز امکان استفاده از زمین خود را برای ساختوساز در چارچوب ضوابط طرح خواهند داشت.
در بخش تسهیلات، وام قرضالحسنه تا سقف ۲۰۰ میلیون تومان با اقساط ماهانه حدود ۶ میلیون و ۵۰۰ هزار تومان بهعنوان یکی از ابزارهای حمایتی پیشبینی شده است. در سطح ملی نیز ساخت ۲۰۰ هزار واحد مسکونی در قالب این طرح هدفگذاری شده که بر اساس آمار اعلامشده، عملیات اجرایی حدود ۱۰۵ هزار واحد آن آغاز شده است.
با این حال، تفاوت اصلی خانه امید با برخی الگوهای پیشین، صرفاً در میزان تسهیلات یا شیوه واگذاری زمین خلاصه نمیشود؛ بلکه تغییر در ساختار اجرایی و نحوه ارتباط با متقاضی، مهمترین ویژگی این سیاست جدید به شمار میرود.
فارس؛ پیوند بنیاد مسکن با شبکه بانکی و نهادهای حمایتی
در استان فارس، اجرای این طرح با امضای تفاهمنامه میان بانک قرضالحسنه مهر ایران و بنیاد مسکن انقلاب اسلامی وارد مرحله تأمین مالی شده است.
به نقل از اقتصاد آینده، علینقی لقمانی، مدیرکل بنیاد مسکن انقلاب اسلامی استان فارس، با اشاره به شرایط اقتصادی و ضرورت حمایت از اقشار کمدرآمد، بهرهگیری از ظرفیت تسهیلات قرضالحسنه را برای خانهدار شدن دهکهای اول تا چهارم ضروری دانسته است.
در کنار همکاری بانکی، تفاهمنامههایی نیز با کمیته امداد امام خمینی(ره) و سازمان بهزیستی برای کمک به تأمین آورده متقاضیان تحت پوشش این نهادها منعقد شده است؛ موضوعی که میتواند در کاهش فشار مالی بر خانوارهای فاقد توان اقتصادی مؤثر باشد.
در روستاهای شهرستان شیراز نیز روند اطلاعرسانی و شناسایی متقاضیان واجد شرایط آغاز شده است. برگزاری جلسات توجیهی با حضور بخشدار سیاخدارنگون و دهیاری کدنج از جمله اقدامات انجامشده در این زمینه است. بر اساس برنامهریزی صورتگرفته، مجموعه مدیریت محلی روستاها در شناسایی، معرفی و راهنمایی متقاضیان واجد شرایط با بنیاد مسکن همکاری خواهند کرد.
این الگو در ظاهر تلاش میکند فرآیند شناسایی تا تأمین زمین و تسهیلات را به مجموعهای از نهادهای مشخص و پاسخگو متصل کند؛ اما موفقیت آن به میزان هماهنگی این دستگاهها و مهمتر از آن، توان واقعی آنها برای تأمین هزینههای ساخت وابسته است.
مسکن امید؛ از وعده نوسازی بافت فرسوده تا پرونده بلاتکلیفی خانوارها
برای درک اهمیت تغییر رویکرد در خانه امید، باید به تجربه اجرای طرح «مسکن امید» در بافت فرسوده شهری شیراز بازگشت؛ طرحی که با هدف نوسازی بافتهای ناکارآمد، بهبود شرایط سکونت و جلوگیری از گسترش حاشیهنشینی طراحی شده بود، اما فاصله میان اهداف اعلامی و نتایج عملیاتی آن، به یکی از نقاط قابل تأمل در سیاستگذاری مسکن استان تبدیل شد.
شیراز در چارچوب این طرح، محدودهای به وسعت یکهزار و ۸۰۰ هکتار را در اختیار داشت؛ محدودهای که بنا بر آمارهای اعلامشده، معادل ۴۵ درصد بافت فرسوده استان فارس بود. همچنین دفاتر تسهیلگری بر محدودهای حدود یکهزار و ۵۰۰ هکتاری فعالیت داشتند و شهرداری شیراز نیز برای حمایت از پروژههای مرتبط، ۱۴۸ میلیارد ریال تخفیف در نظر گرفته بود.
با وجود این ظرفیتها و مشوقها، خروجی اجرایی طرح با انتظارات اولیه فاصله داشت. یکی از پروژههای شاخص آن، ساخت ۲۶ واحد مسکونی در محله سنگ سیاه بود؛ رقمی که در مقایسه با ابعاد گسترده محدوده هدف و وعدههای مطرحشده، پرسشهایی درباره میزان اثربخشی سیاستهای اجرایی ایجاد کرد.
اما بخش پرحاشیهتر ماجرا به تعاونی مسکن امید بازمیگردد؛ تعاونیای که با هدف خانهدار کردن صدها خانوار شکل گرفت، اما در ادامه با اختلافات حقوقی، توقفهای اداری و ادعاهایی درباره جعل اسناد و مداخلات خارج از روال قانونی مواجه شد.
بر اساس گزارشهای منتشرشده درباره این پرونده، روند انحلال قانونی تعاونی در شهریورماه ۱۴۰۲ آغاز و آگهی مربوط به آن در روزنامه رسمی منتشر شد؛ با این حال، ادامه فرآیند تصفیه با موانع و اختلافات حقوقی روبهرو شد. همچنین موضوع صدور دستور موقت، مداخلات برخی افراد و انتشار نامهای منتسب به وزیر تعاون که از سوی رئیس هیئتمدیره تعاونی در حال تصفیه جعلی اعلام شده بود، از جمله موارد مطرحشده در این پرونده است.
حاصل این وضعیت، بلاتکلیفی شمار زیادی از اعضا و تحمیل خسارات مالی و مشکلات مرتبط با خدمات و سکونت بر خانوارهایی بود که با امید خانهدار شدن وارد این مسیر شده بودند.
این تجربه نشان داد که صرف تعریف یک طرح گسترده، تعیین محدودههای هدف، اعطای مشوقهای شهرداری یا تشکیل تعاونی، تضمینی برای تحقق وعده خانهدار شدن نیست. آنچه در نهایت سرنوشت یک طرح مسکن را تعیین میکند، سلامت ساختار اجرایی، شفافیت مالی، نظارت مستمر و پاسخگویی نهادهای مسئول است.
دو طرح، دو الگوی اجرایی؛ تفاوت در کجاست
مقایسه خانه امید و مسکن امید نشان میدهد تفاوت این دو تجربه، فراتر از عنوان و گروه هدف آنها است. در الگوی مسکن امید، اجرای پروژهها در بافت فرسوده با مشارکت تعاونیها و توسعهگران و اتکا به سازوکارهای مشارکتی دنبال میشد. در این ساختار، متقاضیان در مواردی از طریق تعاونی یا مجموعههای واسطه با فرآیند ساخت و واگذاری ارتباط داشتند؛ مسئلهای که در صورت ضعف نظارت و مدیریت، میتوانست زمینه بروز اختلافات و مشکلات حقوقی را فراهم کند.
در مقابل، خانه امید بر ارتباط مستقیمتر بنیاد مسکن با متقاضی، استفاده از ظرفیت زمینهای در اختیار بنیاد و امکان ساخت بر روی زمین شخصی تأکید دارد. در این مدل، شورای اسلامی روستا و دهیاریها بیشتر در فرآیند شناسایی و معرفی افراد واجد شرایط نقشآفرینی میکنند و تأمین مالی نیز از مسیر همکاری با بانکها و نهادهای حمایتی دنبال میشود.
یکی از مهمترین آسیبهای مطرحشده در پرونده تعاونی مسکن امید، پیچیدگی روابط حقوقی و توقف فرآیندهای اداری بود. در طرح جدید، بنیاد مسکن بهعنوان دستگاه متولی، ارتباط مستقیمتری با متقاضی دارد. این تغییر میتواند تعداد حلقههای واسطه را کاهش دهد و امکان پیگیری و نظارت را افزایش دهد؛ البته مشروط به آنکه قراردادها، تعهدات مالی، نحوه واگذاری زمین و مسئولیت دستگاهها کاملاً شفاف و قابل نظارت باشد.
در الگوی جدید، ساخت واحدهای کمارتفاع، کمتر از سه طبقه و با زیربنای حدود ۸۰ مترمربع بهعنوان یکی از ویژگیهای اجرایی مطرح شده است. این شیوه در مقایسه با پروژههای بزرگ و متمرکز میتواند مدیریت ساخت را سادهتر کند و به متقاضی امکان نظارت مستقیمتری بر روند اجرای واحد مسکونی خود بدهد.
با این حال، خودمالکی به معنای حذف هزینهها یا تضمین تکمیل ساختمان نیست. خانوارهای کمدرآمد همچنان برای تأمین مصالح، دستمزد نیروی انسانی، انشعابات و سایر هزینههای ساخت به منابع مالی کافی نیاز دارند.
همکاری بنیاد مسکن، بانک قرضالحسنه مهر ایران، کمیته امداد و سازمان بهزیستی میتواند ظرفیت بیشتری برای شناسایی و حمایت از خانوارهای نیازمند ایجاد کند. حضور مدیریت محلی نیز در شناسایی متقاضیان و پیگیری امور اجرایی اهمیت دارد.
البته تعدد دستگاههای مشارکتکننده زمانی یک مزیت محسوب میشود که تقسیم وظایف، زمانبندی تعهدات و مسئولیت هر نهاد مشخص باشد؛ در غیر این صورت، همین تعدد میتواند به پراکندگی مسئولیت و دشواری پاسخگویی منجر شود.
گره اصلی خانه امید؛ آیا ۲۰۰ میلیون تومان برای خانهدار شدن کافی است
با وجود تفاوتهای ساختاری، خانه امید هنوز با یک پرسش اساسی مواجه است؛ پرسشی که میتواند سرنوشت این طرح را در میان دهکهای هدف تعیین کند: آیا تسهیلات ۲۰۰ میلیون تومانی و اقساط ماهانه حدود ۶ میلیون و ۵۰۰ هزار تومان با توان اقتصادی خانوارهای دهکهای اول تا چهارم تناسب دارد؟
واقعیت این است که تأمین زمین، تنها بخشی از هزینه خانهدار شدن را پوشش میدهد. هزینه تهیه مصالح، اجرای اسکلت و سقف، تأسیسات، نازککاری، دستمزدها و انشعابات همچنان بر دوش متقاضی باقی میماند. در چنین شرایطی، تسهیلات محدود بانکی، حتی اگر با شرایط قرضالحسنه ارائه شود، بهتنهایی نمیتواند تضمینکننده تکمیل یک واحد مسکونی باشد.
از سوی دیگر، پرداخت اقساط ماهانه برای خانوارهایی که بخش قابل توجهی از درآمدشان صرف نیازهای اولیه زندگی میشود، مسئلهای جدی است. بنابراین، صرف اعلام سقف تسهیلات نمیتواند معیار مناسبی برای ارزیابی میزان حمایت از محرومان باشد؛ بلکه باید مشخص شود این تسهیلات چه سهمی از هزینه واقعی ساخت را پوشش میدهد و برای تأمین مابهالتفاوت آن چه برنامهای وجود دارد.
در این میان، نقش کمیته امداد و بهزیستی در تأمین بخشی از آورده خانوارهای تحت پوشش میتواند تعیینکننده باشد. اما لازم است میزان این حمایت، تعداد خانوارهای مشمول، منابع پیشبینیشده و نحوه پرداخت آن بهصورت شفاف اعلام شود.
همچنین انتشار آمار دقیق از تعداد متقاضیان ثبتنامشده، افراد تأییدصلاحیتشده، زمینهای تخصیصیافته، قراردادهای منعقدشده و واحدهای به بهرهبرداری رسیده، امکان ارزیابی واقعی عملکرد طرح را فراهم میکند.
آزمون اعتماد عمومی؛ این بار وعدهها چگونه به خانه تبدیل میشوند
تجربه مسکن امید در شیراز نشان داد که در سیاستهای حمایتی مسکن، اعتماد عمومی سرمایهای بهمراتب مهمتر از وعدههای اولیه است. خانواری که پسانداز محدود خود را در یک طرح مسکن سرمایهگذاری میکند، نباید سالها درگیر اختلافات حقوقی، ابهام در قراردادها و نبود پاسخ روشن از سوی مسئولان باشد.
از این منظر، خانه امید فرصتی برای بازسازی اعتماد عمومی به سیاستهای حمایتی مسکن است؛ فرصتی که تنها با تغییر نام یا حذف یک واسطه محقق نمیشود. این طرح باید از همان ابتدا بر پایه قراردادهای شفاف، نظارت مستمر، تعیین مسئولیت دستگاهها، زمانبندی مشخص و تضمین حقوق متقاضیان اجرا شود.
همچنین ضروری است بنیاد مسکن و نهادهای همکار، سازوکار مشخصی برای رسیدگی به شکایات، گزارش پیشرفت پروژهها و اطلاعرسانی عمومی ایجاد کنند تا متقاضیان در هیچ مرحلهای از فرآیند ساخت، تأمین مالی و تحویل واحد مسکونی با ابهام مواجه نشوند.
از تغییر نام تا تغییر نتیجه؛ مطالبهای فراتر از آغاز عملیات اجرایی
اکنون در فارس، دو تجربه متفاوت در حوزه مسکن پیش روی افکار عمومی قرار دارد؛ تجربهای که در آن صدها خانوار به دلیل مشکلات حقوقی و اجرایی با بلاتکلیفی مواجه شدند و تجربهای جدید که وعده میدهد با حذف واسطهها، خودمالکی و اتصال به نهادهای حمایتی، مسیر خانهدار شدن اقشار کمدرآمد را هموار کند.
«خانه امید» از نظر طراحی نهادی تلاش کرده است برخی از آسیبهای الگوی پیشین را کاهش دهد؛ اما موفقیت آن زمانی قابل اثبات خواهد بود که متقاضیان، نه فقط زمین و تسهیلات، بلکه امکان واقعی تکمیل و سکونت در خانهای امن و قابل استفاده را به دست آورند.
مسئله اصلی این نیست که چه تعداد تفاهمنامه امضا شده یا عملیات اجرایی چند واحد آغاز شده است؛ پرسش مهمتر این است که چه تعداد از خانوارهای فاقد مسکن، با درآمد محدود خود، در نهایت صاحب خانه خواهند شد.
اگر شکاف میان هزینه واقعی ساخت و توان مالی متقاضیان برطرف نشود، حتی شفافترین سازوکار اداری نیز نمیتواند بهتنهایی رؤیای خانهدار شدن را محقق کند. از سوی دیگر، اگر نظارت، شفافیت و پاسخگویی از ابتدای اجرای طرح جدی گرفته نشود، خطر تکرار تجربههای ناموفق گذشته همچنان وجود خواهد داشت.
فارس اکنون فرصتی برای اثبات یک تفاوت مهم دارد؛ اینکه «خانه امید» صرفاً نام تازهای برای یک وعده قدیمی نباشد، بلکه الگویی باشد که در آن حمایت از محرومان، از مرحله ثبتنام و تفاهمنامه عبور کند و به تحویل واقعی خانه برسد.
انتهای خبر/224224
لینک کوتاه خبر
نظر / پاسخ از
هنوز نظری ثبت نشده است. شما اولین نفری باشید که نظر میگذارید!